НДС на международные перевозки грузов 2026
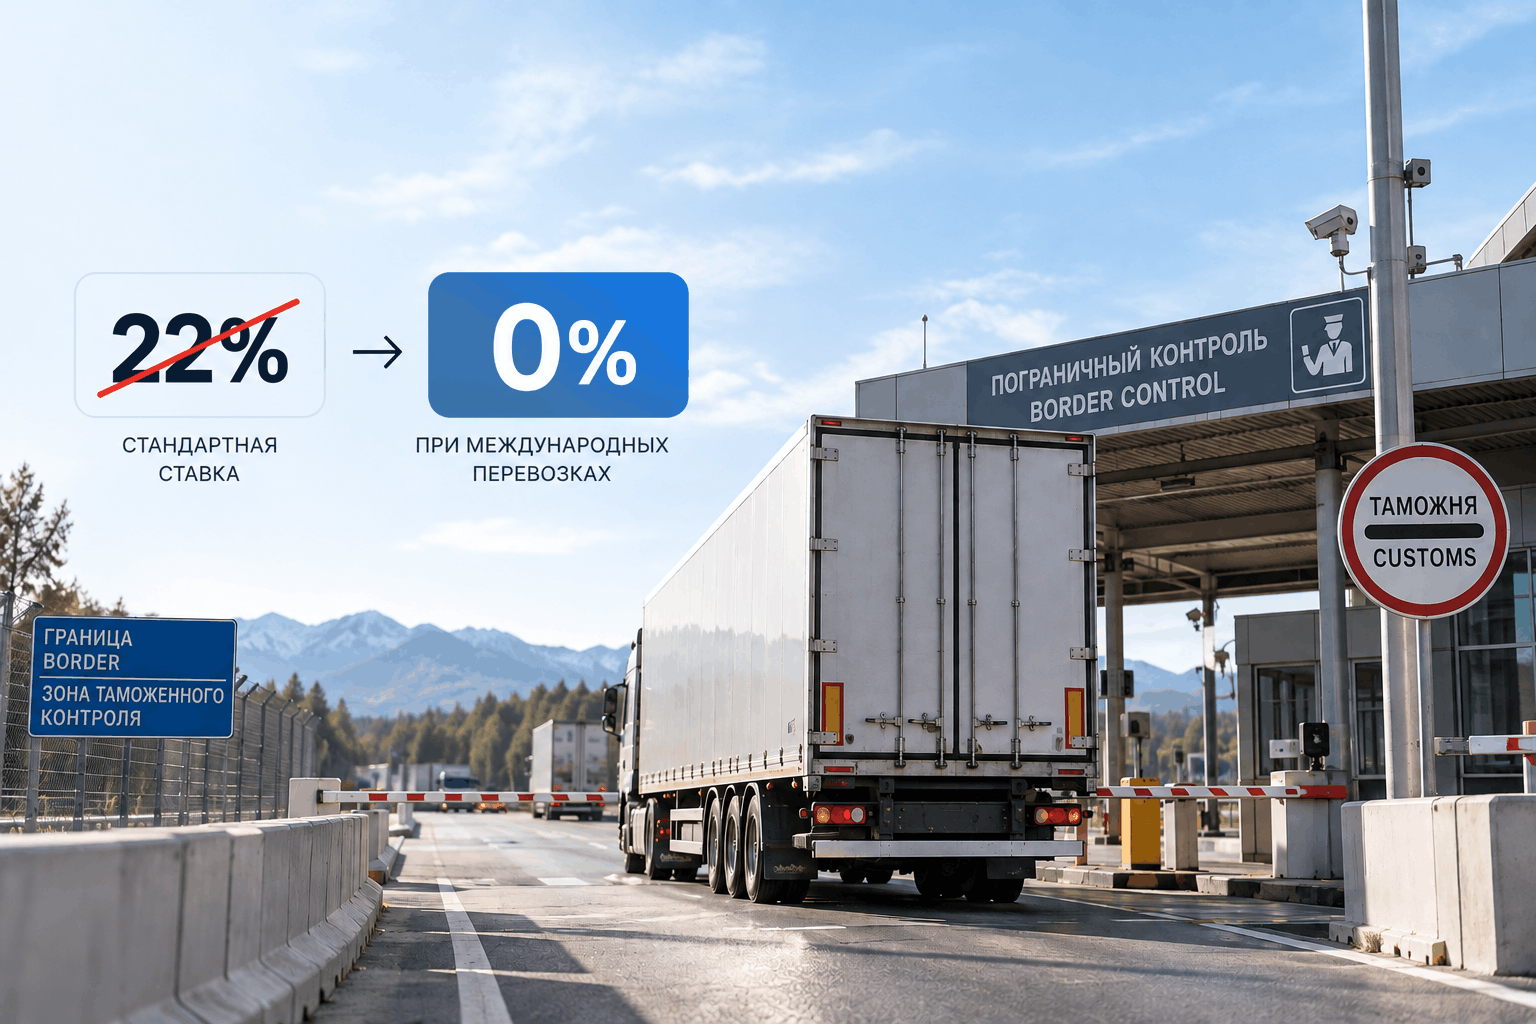
Ошибка в ставке НДС на счете-фактуре по международной перевозке — это не просто неверная цифра. Если вместо нулевой ставки указана обычная, заказчик рискует не принять налог к вычету, а перевозчику придется доказывать свое право на 0% уже постфактум, а иногда и через суд. В 2026 году цена такой ошибки выросла: базовая ставка НДС поднялась до 22%, а с 1 сентября перевозки по России переходят на электронную транспортную накладную. Разберем, как эти изменения отражаются на налогообложении международных перевозок и что нужно, чтобы применить нулевую ставку без риска.
Какая ставка НДС применяется к перевозке грузов
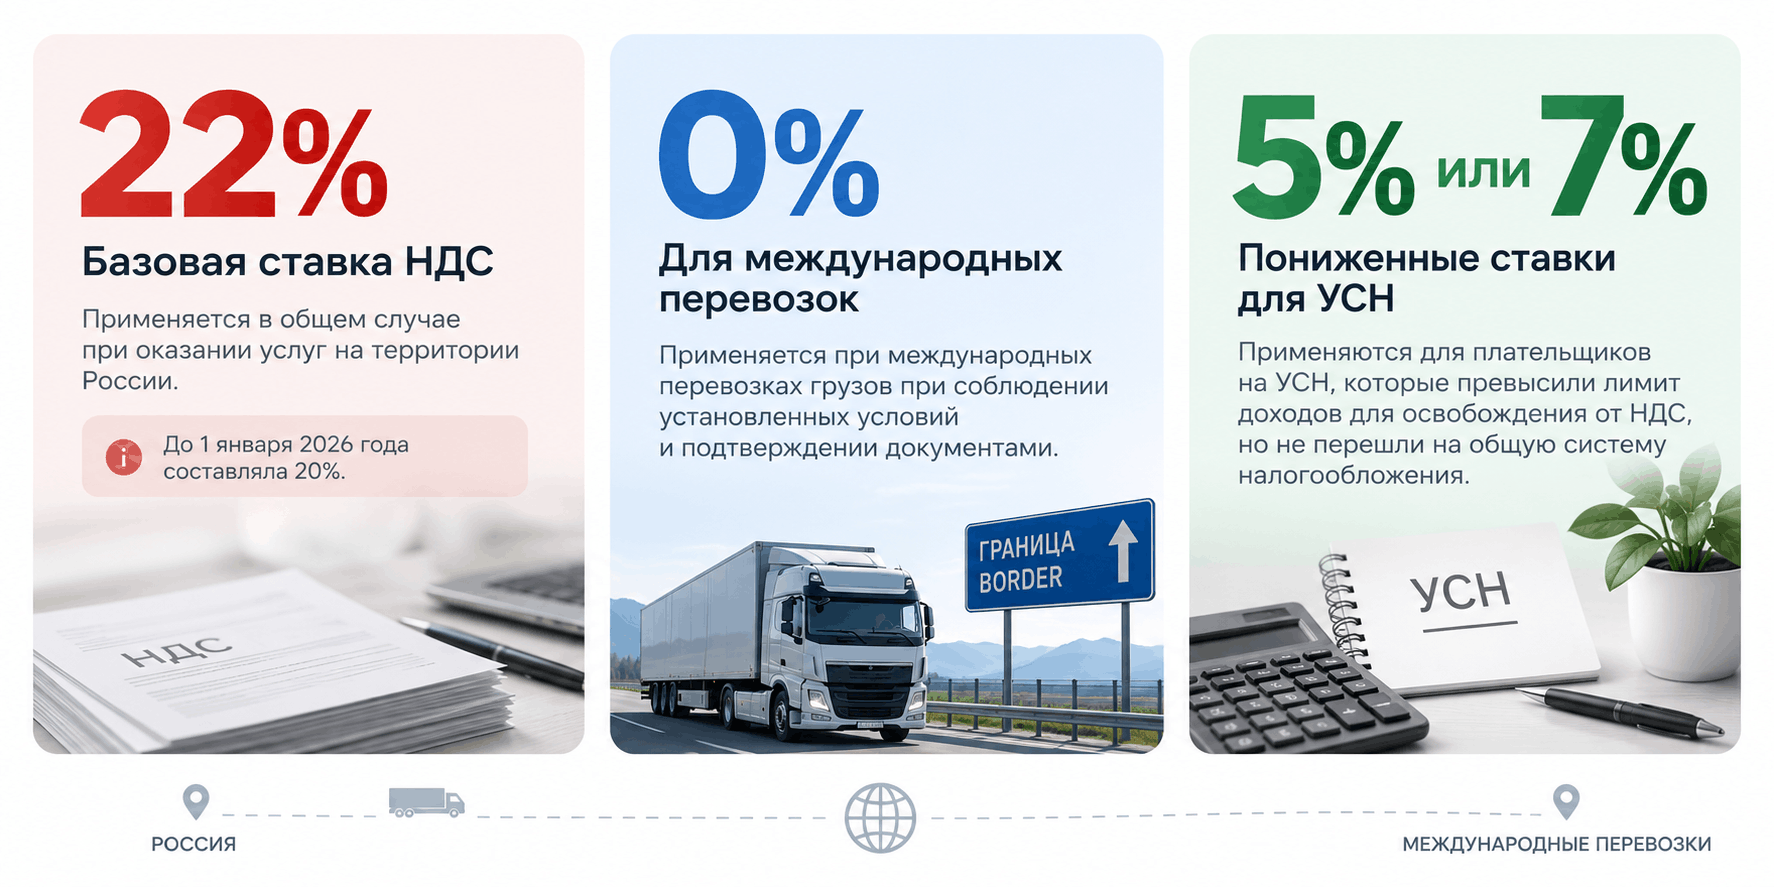
С 2026 года в России действуют три ставки НДС, которые могут применяться к услугам по перевозке груза:
- 22% — базовая ставка (до 1 января 2026 года составляла 20%);
- 0% — для международных перевозок при соблюдении установленных условий;
- 5% или 7% — пониженные ставки для плательщиков на УСН, которые превысили лимит доходов для освобождения от НДС, но не перешли на общую систему.
Сама по себе перевозка не облагается НДС только тогда, когда услуга оказана за пределами России — в остальных случаях налог начисляется, вопрос лишь в том, по какой ставке. Международная перевозка — это как раз тот случай, где законодательство прямо предусматривает нулевую ставку, но право на нее нужно подтвердить, а не просто предполагать.
Когда применяется нулевая ставка НДС на международную перевозку
Нулевая ставка НДС применяется к перевозке груза автомобильным транспортом, если выполняются два ключевых условия:
- груз фактически пересекает границу России (вывозится за пределы РФ или ввозится на ее территорию, включая перевозки в страны ЕАЭС);
- перевозчик прямо указан в качестве исполнителя в документах, подтверждающих международный характер перевозки, — договоре, транспортной накладной, таможенных документах.
Похожие правила действуют и для железнодорожных, водных и воздушных перевозок, но там есть свои нюансы — например, для перевозок по воздуху с промежуточной посадкой в России важно, чтобы пункт прибытия и пункт убытия груза с территории РФ совпадали. Для автомобильных международных перевозок, которые в первую очередь интересуют грузоотправителей, работающих с Art-Trans, действует более простое правило: главное — фактическое пересечение границы и корректное документальное оформление участия перевозчика в этой перевозке.
Важный нюанс: право на нулевую ставку не зависит от того, кто привлек перевозчика — сам грузоотправитель или экспедитор, а также от количества перевозчиков, задействованных на маршруте. Если груз доставляется по цепочке из нескольких компаний, каждая из них может претендовать на 0%, если ее участие в международной перевозке подтверждено документами.
Что если условия для 0% не выполнены
Если перевозчик не смог собрать пакет подтверждающих документов вовремя или груз не пересекал границу так, как это требуется для нулевой ставки, применяется обычная ставка — 22%. При этом на сбор документов закон отводит 180 календарных дней с момента, когда груз был передан к перевозке.
Если этот срок истек, а документы не собраны, перевозчик обязан начислить НДС по ставке 22% и уплатить его за счет собственных средств — заказчику налог в этом случае не предъявляется задним числом. Однако это не значит, что право на нулевую ставку потеряно навсегда: если документы удастся собрать позже, НДС можно пересчитать по ставке 0% и отразить это в декларации за тот квартал, когда пакет был наконец собран, а ранее уплаченный налог — принять к вычету.
Из этого следует практический вывод: 180-дневный срок стоит контролировать так же внимательно, как сроки поставки, — просрочка бьет по кассе, даже если право на 0% в итоге удастся отстоять.
Разница в деньгах здесь ощутимая. Например, при стоимости перевозки в 1 000 000 рублей начисление НДС по ставке 22% вместо подтвержденной нулевой означает, что перевозчику придется на несколько месяцев (пока идет пересчет и возврат из бюджета) отвлечь из оборота 220 000 рублей собственных средств — просто потому, что пакет документов не был готов к сроку. Для компании с плотным графиком международных рейсов таких ситуаций может накопиться сразу несколько, поэтому контроль сроков сбора документов стоит выстраивать как отдельный процесс, а не рассчитывать, что бухгалтерия успеет разобраться постфактум.
Как облагается НДС перевозка по территории РФ в составе международного маршрута
Отдельный вопрос возникает, когда международная перевозка организована в несколько этапов, и часть маршрута проходит только по территории России. Например, груз сначала везут от склада отправителя до пограничного перехода одним перевозчиком, а после границы — уже другим.
В этой ситуации ставка 0% применяется к российскому участку маршрута тоже, но только если перевозчик, работающий на этом участке, прямо указан в документах как исполнитель именно международной перевозки. Если в договоре и транспортных документах отражено только то, что перевозчик выполняет перевозку внутри России без привязки к международному маршруту, применяется обычная ставка.
Это значит, что при организации многоэтапной международной доставки важно с самого начала правильно оформить договорные отношения между всеми участниками цепочки — грузоотправителем, экспедитором и каждым из перевозчиков, — прямо указывая на международный характер всей перевозки, а не только конечного, зарубежного этапа.
Например, если экспедитор организует доставку груза из Екатеринбурга в Варшаву и нанимает для этого двух перевозчиков — одного для участка «Екатеринбург — граница», другого для участка «граница — Варшава», — то первый перевозчик тоже вправе применить нулевую ставку НДС на свой, чисто российский, участок маршрута. Но только при условии, что в договоре между экспедитором и этим перевозчиком прямо указано его участие именно в международной перевозке, а не в отдельной, самостоятельной внутренней доставке груза до границы. Если такой формулировки в договоре нет, налоговая вправе расценить этот этап как обычную внутрироссийскую перевозку и применить к нему ставку 22%.
Перевозки в рамках ЕАЭС: НДС на перевозку в Беларусь и другие страны союза
Перевозки в страны Евразийского экономического союза — Беларусь, Казахстан, Армению, Киргизию — имеют свою специфику. Между странами ЕАЭС нет классического таможенного оформления с декларированием товаров, как при перевозке в третьи страны, поэтому пакет подтверждающих документов может отличаться от стандартного набора для экспорта за пределы союза.
При этом сам принцип применения нулевой ставки НДС сохраняется: если груз пересекает границу России в рамках перевозки в страну ЕАЭС и перевозчик указан в документах как участник этой перевозки, право на 0% действует так же, как при перевозке в любую другую страну. Разница — в конкретном перечне документов, которые нужно подготовить для подтверждения (например, вместо таможенной декларации с отметками российской таможни может потребоваться иной комплект транспортных и сопроводительных документов, отражающих факт перемещения груза между странами союза).
Документы для подтверждения нулевой ставки НДС
Чтобы применить ставку 0% и не рисковать ее оспариванием при проверке, перевозчику нужно собрать и представить в налоговую следующий пакет документов:
- договор (контракт) на оказание услуг международной перевозки — с российским или иностранным заказчиком;
- транспортные и товаросопроводительные документы, подтверждающие вывоз груза за пределы РФ или его ввоз на территорию России, — например, CMR-накладную;
- электронные реестры этих документов — их можно подавать вместо копий, а не вместе с ними, что особенно удобно при большом объеме перевозок.
Документы подаются вместе с декларацией по НДС, в которой заполняется раздел 4 — именно там отражаются операции, облагаемые по подтвержденной нулевой ставке. Отдельное значение имеет код вида операции, который указывается в декларации, — он должен соответствовать именно услугам международной перевозки, а не какой-либо другой льготируемой операции, иначе налоговая может отказать в подтверждении права на 0%.
Есть и практическое послабление: если перевозчик уже подавал в налоговую копию договора (контракта) для подтверждения ставки 0% по прежним перевозкам с тем же заказчиком, повторно прикладывать тот же документ не нужно — достаточно направить в инспекцию уведомление с реквизитами документа, вместе с которым контракт был передан ранее, и указанием, в какой налоговый орган. Это особенно удобно при регулярных перевозках по одному и тому же маршруту для постоянного клиента, когда договор не меняется от рейса к рейсу.
НДС на международные перевозки с 1 сентября 2026 года: как повлияет переход на ЭТрН
С 1 сентября 2026 года перевозки грузов по территории России оформляются электронной транспортной накладной (ЭТрН). У перевозчиков, работающих на международных маршрутах, в связи с этим возник закономерный вопрос: не изменится ли порядок подтверждения нулевой ставки НДС, если бумажная накладная заменяется электронной?
Ответ — нет, не изменится. Поправок в нормы Налогового кодекса, которые регулируют подтверждение ставки 0% (статьи 165, 167, 168, 169 НК РФ), в связи с переходом на ЭТрН не предусмотрено. Эти нормы оперируют понятиями «транспортные, товаросопроводительные и иные документы» без привязки к тому, оформлены они на бумаге или в электронном виде. Это означает, что:
- состав подтверждающего пакета документов остается прежним;
- срок в 180 календарных дней на его сбор не меняется;
- момент определения налоговой базы (последний день квартала, в котором собраны документы) сохраняется;
- электронная накладная подтверждает перевозку так же, как раньше бумажная — либо напрямую, либо через электронные реестры по формату, утвержденному ФНС.
Перевозчикам, чьи маршруты по территории России подпадают под обязательную ЭТрН, стоит заранее подключиться к оператору электронного документооборота, работающему с ГИС ЭПД, и протестировать обмен документами — чтобы переход не создал технических задержек, из-за которых можно случайно не уложиться в 180-дневный срок.
Вычет «входного» НДС у перевозчика и заказчика
Вопрос вычета НДС встает с двух сторон — у перевозчика, который приобретает товары, работы и услуги для организации перевозки, и у заказчика, который оплачивает саму перевозку.
Заказчик принимает «входной» НДС к вычету на общих основаниях — в течение трех лет с момента, когда услуга перевозки принята к учету. Для перевозчика ситуация зависит от применяемой ставки: если услуга облагается по ставке 22%, вычет оформляется в обычном порядке; если применяется нулевая ставка, вычет по товарам и услугам, использованным для этой перевозки, привязан к тому же кварталу, в котором собран (или должен был быть собран) подтверждающий пакет документов.
Отдельный риск возникает, если перевозчик по ошибке указал в счете-фактуре обычную ставку вместо нулевой, — в этом случае заказчику может быть отказано в вычете, поскольку счет-фактура считается оформленным неверно. Судебная практика в отдельных случаях допускает принятие такого НДС к вычету, если перевозчик заранее не знал о международном характере груза, но полагаться на это как на правило не стоит — правильнее сразу корректно определить ставку и оформить документы.
Заключение
Нулевая ставка НДС на международную перевозку — это право, которое нужно подтверждать документально на каждой перевозке, а не разовая льгота. В 2026 году цена ошибки выросла вместе с базовой ставкой налога, а переход на ЭТрН добавил перевозчикам новую техническую задачу — но не изменил сам механизм подтверждения ставки. Правильно оформленный договор, полный пакет транспортных документов и контроль 180-дневного срока остаются главными инструментами, которые защищают перевозчика и заказчика от лишних налоговых рисков.
Art-Trans организует международные автомобильные перевозки и обеспечивает, чтобы комплект транспортных и сопроводительных документов по маршруту был оформлен корректно и подтверждал участие перевозчика в международной перевозке. Вопросы бухгалтерского и налогового учета, включая расчет и декларирование НДС, остаются в зоне ответственности бухгалтерии заказчика — мы не даем налоговых консультаций, но со своей стороны следим, чтобы документы по перевозке были готовы вовремя и в нужном виде.
Часто задаваемые вопросы
Новости
CMR-накладная (СМР): что это и как заполнить международную ТТН
Способы крепления и размещения грузов в автотранспорте
Таможенная декларация: что это такое и как правильно составить документ
Инкотермс 2026: как выбрать условия поставки для международных перевозок
Переход на электронный документооборот в логистике
Изменения в грузоперевозках с 1 сентября 2026
Регулярные грузоперевозки: как выстроить логистику для бизнеса с постоянными поставками

Что делать, если перевозчик сорвал сроки доставки: как обезопасить себя

Страхование грузов при перевозке: виды, стоимость и как оформить
